Состоялся семинар в Брянском УФАС России
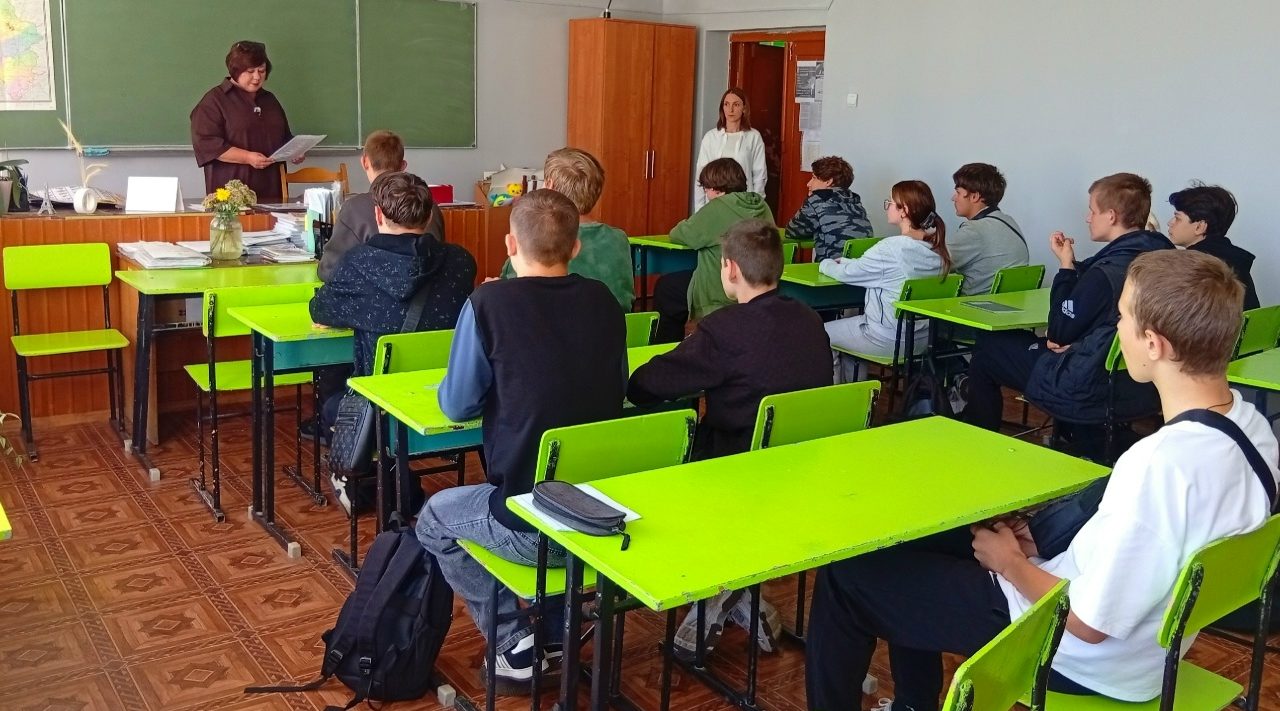
27 июля в помещении Брянского УФАС России состоялся семинар и брифинг посредством видеоконференцсвязи с представителями микрофинансовой организации. Заместитель руководителя – начальник отдела естественных монополий и рекламы Брянского УФАС России ...

27 июля в помещении Брянского УФАС России состоялся семинар и брифинг посредством видеоконференцсвязи с представителями микрофинансовой организации.
Заместитель руководителя – начальник отдела естественных монополий и рекламы Брянского УФАС России Н.А. Новикова ответила на ряд наиболее интересующих вопросов.
Много вопросов по поводу рекламирования финансовых услуг при предоставлении микрозаймов. Данные услуги могут рекламировать не только кредитные, микрофинансовые организации, ломбарды, но и иные лица, которые заключили агентский договор. Требования к рекламе финансовых услуг установлены статьей 28 Федерального закона «О рекламе». Кроме того, такая реклама должна соответствовать общим требованиям к рекламе, установленными ст. 5 ФЗ «О рекламе».
В соответствии с частью 1 статьи 28 Федерального закона «О рекламе» реклама банковских, страховых и иных финансовых услуг должна содержать наименование или имя лица, оказывающего эти услуги (для юридического лица — наименование, для индивидуального предпринимателя — фамилию, имя, отчество).
Новикова Н. А. пояснила, что в случае отсутствия в рекламе вида предоставляемого кредита при покупке товара: товарный, коммерческий (отсрочка, рассрочка платежа и т.д.) или финансовый, такое указание воспринимается как предложение в получении именно финансовой услуги. Следовательно, такая реклама должна соответствовать требованиям части 1 статьи 28 Федерального закона «О рекламе» и содержать наименование или имя лица, оказывающего эти услуги.
Кроме того, если реклама указывает на предоставление финансовых услуг: «микрозайм», «деньги под залог», то в такой рекламе обязательно нужно учитывать, чтобы процентная ставка по займу не превысила 1% в день. При этом запрещается начисление процентов, неустойки (штрафа, пени), иных мер ответственности по договору потребительского кредита (займа), а также платежей за услуги, оказываемые кредитором заемщику за отдельную плату по договору потребительского кредита (займа), срок возврата по которому на момент его заключения не превышает 1 год, после того как сумма начисленных процентов, неустойки (штрафа, пени), иных мер ответственности по договору потребительского кредита (займа), а также платежей за услуги, оказываемые кредитором заемщику за отдельную плату, достигнет полуторакратного размера суммы предоставленного потребительского кредита. Данная норма закона введена Федеральным законом «О внесении изменений в Федеральный закон «О потребительском кредите (займе) и Федеральный закон «О микрофинансовой деятельности и микрофинансовых организациях» от 27.12.2018 №554-ФЗ
Новикова Н. А. пояснила, что к условиям, определяющим полную стоимость займа, могут быть отнесены: сумма потребительского кредита (займа); срок действия договора потребительского кредита (займа) и срок возврата потребительского кредита (займа); валюта, в которой предоставляется потребительский кредит (заем); процентная ставка в процентах годовых, а при применении переменной процентной ставки — порядок ее определения, обязанность страхования. При этом не нужно указывать организацию, с которой заключается договор страхования, поскольку это должен быть выбор потребителя.
Брянский УФАС России
Фото из открытых источников
23 сентября 2026, 13:15
9
Мужчина представит Брянщину на всероссийском этапе, где ему предстоит продемонстрировать навыки ...